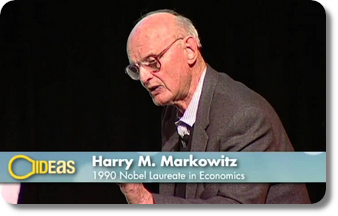
Mis à jour le 01 septembre 2026 par l'Équipe de broker-cfd.fr
La théorie moderne du portefeuille (TMP) est un cadre d'analyse et de prise de décision concernant les portefeuilles d'investissement. Développée par Harry Markowitz au début des années 1950, elle est devenue l'une des idées les plus influentes de la finance et a valu à son auteur le prix Nobel d'économie en 1990.
La TMP repose sur la diversification : répartir ses investissements entre différentes classes d'actifs permet de réduire le risque tout en visant un bon rendement. Plutôt que de placer tout son argent dans des actions, on peut combiner actions, obligations, matières premières et liquidités. Si une classe d'actifs perd de la valeur, les autres, soumises à des dynamiques différentes, peuvent amortir le choc.
La théorie va plus loin en tenant compte non seulement du rendement attendu de chaque actif, mais aussi de sa volatilité (une forme de risque). En combinant ces deux dimensions, la TMP offre à l'investisseur une image plus complète du comportement possible d'un portefeuille.
Points clés à retenir
➡️ La TMP est un cadre d'investissement popularisé par Harry Markowitz, qui optimise le portefeuille en arbitrant entre risque et rendement.
➡️ En diversifiant les classes d'actifs et en choisissant des investissements faiblement corrélés, on peut viser des rendements élevés tout en minimisant le risque.
➡️ La frontière efficiente représente les portefeuilles offrant le meilleur rendement pour un niveau de risque donné.
➡️ Malgré ses critiques (hypothèses irréalistes, risque réduit à la volatilité), la TMP reste un outil conceptuel de référence, complété par la théorie post-moderne du portefeuille.
Pour comprendre la TMP, il faut d'abord saisir les quatre hypothèses clés sur lesquelles elle repose. La théorie part du principe que la plupart des investisseurs répondent aux critères suivants :
La première hypothèse suppose que les investisseurs comprennent clairement les risques et les bénéfices de chaque investissement et cherchent à maximiser le rendement attendu tout en minimisant le risque. Dans la réalité, tous les investisseurs ne sont pas parfaitement rationnels, mais cette hypothèse est nécessaire pour que la théorie puisse prédire leurs réactions aux différentes conditions de marché.
La deuxième hypothèse considère que toutes les informations pertinentes sont reflétées dans le prix d'un investissement : les prix reflètent donc toujours la valeur réelle d'un actif. Ce n'est pas toujours vérifié dans la pratique, mais sans cette hypothèse il serait difficile de déterminer si le prix d'un investissement est juste.
La troisième hypothèse suppose que les prix des actifs reflètent l'ensemble des informations disponibles et correspondent à leur valeur réelle. Si les actifs n'étaient pas correctement évalués, il serait difficile de déterminer si un investissement représente une bonne affaire.
La quatrième et dernière hypothèse considère que les investisseurs disposent de toutes les informations et comprennent parfaitement les risques et bénéfices associés à chaque investissement. Là encore, ce n'est pas toujours le cas, mais cette hypothèse est indispensable au pouvoir prédictif de la théorie.
La théorie moderne du portefeuille définit le risque comme la volatilité du rendement d'un investissement, c'est-à-dire l'ampleur des fluctuations qu'il subit au fil du temps. Plus le risque d'un investissement est élevé, plus ses rendements sont volatils.
La TMP part du principe que tous les investisseurs ont une aversion pour le risque : ils cherchent à le minimiser tout en maximisant leur rendement attendu. C'est pourquoi elle tient compte à la fois du rendement attendu et de la volatilité de chaque actif, offrant ainsi une vision plus complète du comportement d'un portefeuille. La volatilité est toutefois un type de risque, et non la totalité du risque.
La théorie moderne du portefeuille repose sur l'idée de diversification, c'est-à-dire la répartition de ses investissements entre différents actifs. L'objectif est de minimiser le risque tout en maximisant le rendement.
La TMP suggère que la meilleure façon d'y parvenir est d'investir dans un portefeuille composé d'actifs qui ont une faible (ou aucune) corrélation entre eux, plutôt que dans un seul actif. Un portefeuille rassemble différents investissements — actions, obligations, matières premières et autres actifs — afin de minimiser le risque global tout en visant un rendement satisfaisant.
Aucune stratégie n'est garantie et un certain risque subsiste toujours, mais la diversification reste l'un des meilleurs moyens de réduire le risque tout en conservant un potentiel de rendement élevé.
La diversification d'un portefeuille - La théorie moderne du portefeuille
La frontière efficiente est le concept qui désigne l'ensemble des portefeuilles offrant le rendement attendu le plus élevé pour un niveau de risque donné. Elle est dérivée du modèle d'optimisation de Markowitz, qui utilise un algorithme de programmation quadratique pour trouver les pondérations optimales d'un ensemble d'actifs. On la représente généralement sous la forme d'une courbe, chaque point correspondant à un portefeuille différent.
La théorie moderne du portefeuille sur Excel - Frontière efficiente
Les portefeuilles situés sur la frontière efficiente sont dits « efficients » car ils offrent le rendement le plus élevé possible pour leur niveau de risque. Ceux qui se situent en dessous sont « inefficients » : ils n'offrent pas un rendement aussi élevé pour le même risque.
Utilisée depuis des décennies pour choisir le portefeuille optimal, la frontière efficiente a été critiquée par ceux qui estiment qu'elle ne reflète pas fidèlement les véritables caractéristiques risque-rendement des investissements. Elle reste malgré tout un outil conceptuel populaire parmi les investisseurs et les gestionnaires de portefeuille.
La théorie moderne du portefeuille a profondément marqué la manière dont les investisseurs construisent leurs portefeuilles aujourd'hui. Le concept de diversification et la frontière efficiente sont largement utilisés pour choisir la combinaison optimale d'actifs.
La TMP a également influencé le développement de nombreux produits financiers, comme les fonds indiciels et les fonds négociés en bourse (ETF). Ces produits sont conçus pour suivre des indices de marché spécifiques, offrant aux investisseurs une exposition à une grande variété d'actifs sans avoir à les acheter individuellement.
Les fonds indiciels et les ETF sont devenus extrêmement populaires ces dernières années et sont désormais utilisés par des millions d'investisseurs dans le monde. Dans l'ensemble, la théorie moderne du portefeuille a eu un impact majeur sur le monde de l'investissement.
Au-delà de la théorie, la TMP se traduit par une démarche concrète pour construire un portefeuille optimal. Voici les cinq grandes étapes à suivre :
La théorie moderne du portefeuille présente plusieurs avantages qui la rendent attrayante. Elle fournit d'abord un cadre mathématique pour analyser et comprendre le risque d'investissement, ce qui aide à prendre des décisions plus éclairées sur l'allocation des actifs. Elle tient également compte du fait que les différents actifs ont des niveaux de risque différents, permettant de construire des portefeuilles mieux diversifiés et moins risqués qu'un placement sur un seul actif. Enfin, elle aide à maximiser le rendement tout en minimisant le risque.
Voici, en un coup d'œil, les principaux atouts et limites de la TMP :
Bien que la TMP soit largement acceptée par la communauté des investisseurs, elle a fait l'objet de critiques au fil des ans.
L'une des critiques les plus courantes est que la TMP suppose des investisseurs rationnels et hostiles au risque. De nombreux experts jugent cette hypothèse irréaliste et estiment qu'elle ne reflète pas la véritable nature du comportement humain.
Une autre limite est que la TMP ne prend en compte que la volatilité comme mesure du risque. C'est un risque peu adapté aux investissements illiquides, valorisés rarement sur le marché, et qui ne tient pas compte d'autres risques comme le risque politique ou réglementaire. La TMP traite en outre de la même manière la volatilité à la hausse (qui fait progresser un portefeuille) et la volatilité à la baisse (qui le fait reculer).
Enfin, la TMP s'appuie sur des données historiques pour anticiper l'avenir : les traders examinent le rendement et la volatilité passés de divers investissements. Or les performances passées ne garantissent pas les résultats futurs, ce qui signifie que les modèles de la TMP peuvent se révéler inexacts.
Malgré ces limites, la théorie moderne du portefeuille reste un outil conceptuel populaire auprès des investisseurs et des professionnels de la finance : sans être parfaite, elle fournit des informations utiles pour mieux allouer ses actifs.
La corrélation est une mesure statistique qui montre comment deux variables évoluent l'une par rapport à l'autre. Une corrélation positive signifie qu'elles évoluent dans la même direction, une corrélation négative qu'elles évoluent en sens opposé.
La théorie moderne du portefeuille tient compte de la corrélation entre actifs lors de la construction d'un portefeuille optimal. En se diversifiant dans des classes d'actifs faiblement corrélées, les investisseurs minimisent le risque global. Par exemple, avec quatre flux de rendement non corrélés, à rendement et risque égaux, on conserve le même rendement mais on réduit le risque d'un facteur 2. Avec neuf flux non corrélés, le risque est réduit d'un facteur 3 ; avec seize, d'un facteur 4.

L'accent est toutefois mis sur la non-corrélation. Lorsque la corrélation atteint 25 %, par exemple, les avantages de la diversification diminuent sensiblement à partir d'un certain point. Les bénéfices deviennent marginaux à mesure que la corrélation augmente, et la courbe s'aplatit d'autant plus vite.

En effet, si une classe d'actifs baisse, les autres sont susceptibles de fournir des gains compensatoires ou, au moins, de moins reculer. La diversification est l'un des aspects les plus importants de la théorie moderne du portefeuille, et tout investisseur devrait la garder à l'esprit.
L'allocation d'actifs est le processus qui consiste à décider comment répartir ses actifs entre les différentes catégories. L'objectif est de créer un portefeuille capable de générer des rendements élevés tout en minimisant le risque.
La théorie moderne du portefeuille aide les investisseurs à déterminer la répartition optimale de leurs actifs : en l'utilisant, on peut concevoir un portefeuille performant dans différentes conditions de marché et choisir une répartition adaptée à ses objectifs et à sa tolérance au risque. Il n'existe pas de « bonne » réponse universelle en matière d'allocation, mais la TMP reste un outil utile pour éclairer ces décisions.
Vous trouverez ci-dessous quelques termes et concepts courants de la TMP :
L'optimisation de portefeuille est le principe selon lequel les investisseurs cherchent à maximiser le rendement attendu pour un niveau de risque donné. Deux notions y sont essentielles : le ratio risque-rendement, qui compare les rendements escomptés au risque encouru (un ratio élevé est recherché), et le spectre risque-rendement, concept selon lequel des rendements potentiels plus élevés s'accompagnent de niveaux de risque plus importants.
Les notions d'efficience de la TMP découlent de l'hypothèse des marchés efficients — les prix reflètent fidèlement toute l'information disponible — et de l'hypothèse de la marche aléatoire, selon laquelle les variations de prix sont aléatoires et difficiles à « battre », ce qui plaide en faveur de portefeuilles diversifiés.
Cette théorie économique suggère que les investisseurs prennent des décisions pour maximiser leur satisfaction (ou utilité). Elle s'aligne sur la TMP, qui encourage la diversification pour obtenir le rendement le plus élevé pour un risque donné.
Le modèle de Markowitz, ou modèle moyenne-variance, est au cœur de la TMP. Il fournit un cadre formel pour créer un portefeuille d'actifs à partir de leurs rendements attendus et de leurs écarts types (risque). L'objectif est de minimiser le risque pour un rendement donné, ou de maximiser le rendement pour un niveau de risque donné.
Le problème de portefeuille de Merton étend le modèle de Markowitz à un cadre en temps continu. Il propose une stratégie dynamique de sélection de portefeuille tenant compte non seulement de la distribution des rendements, mais aussi de la consommation et de l'horizon d'investissement.
Le critère de Kelly est une formule mathématique déterminant la proportion du patrimoine à investir dans un pari ou un investissement unique afin de maximiser la croissance à long terme. Il aide à gérer le risque et à optimiser les rendements dans le temps.
Le critère de sécurité de Roy privilégie la prévention des catastrophes financières plutôt que la maximisation du rendement attendu. L'objectif est de choisir un portefeuille dont la probabilité de tomber sous un certain seuil de richesse est la plus faible possible, réduisant ainsi le risque de queue de gauche.
Le modèle d'évaluation des actifs financiers (MEDAF, ou CAPM) est un résultat clé de la TMP. Il détermine le rendement attendu théoriquement approprié d'un actif compte tenu de son risque systématique (non diversifiable). Selon le MEDAF, le prix d'équilibre d'un actif dépend du taux sans risque, du rendement attendu du marché et du bêta de l'actif.
Le bêta mesure le risque systématique d'un actif par rapport au marché : un bêta supérieur à 1 indique un actif plus volatil que le marché, un bêta inférieur à 1 un actif moins volatil. Divers modèles, comme la régression de Fama-MacBeth ou l'équation de Hamada, aident à l'estimer.
Le MEDAF distingue le risque systématique (inhérent à l'ensemble du marché) du risque idiosyncrasique (spécifique à un actif). Dans le cadre de la TMP, l'investisseur obtient un portefeuille optimal en sélectionnant un point de la frontière efficiente, selon sa tolérance au risque et son rendement attendu.
Ce théorème stipule que, sous certaines hypothèses, le portefeuille optimal de tout investisseur peut être construit à partir d'une combinaison d'un actif sans risque et d'un portefeuille particulier d'actifs risqués, appelé « portefeuille de marché ».
Le portefeuille tangent est le portefeuille de la frontière efficiente présentant le ratio de Sharpe le plus élevé : il offre le meilleur compromis risque-rendement. C'est le point où la ligne du marché des capitaux, tracée depuis le taux sans risque, touche la frontière efficiente.
Le portefeuille de marché est un ensemble théorique d'investissements incluant tous les types d'actifs disponibles, chacun détenu proportionnellement à sa valeur de marché. Selon la TMP, il se situe sur la frontière efficiente et constitue le portefeuille optimal pour qui suppose le marché efficient et le risque représenté par la volatilité.
La ligne d'allocation du capital (CAL) représente toutes les combinaisons possibles d'actifs sans risque et d'actifs risqués ; sa pente traduit le ratio rendement/variabilité (plus elle est raide, meilleur est le compromis). La ligne du marché des capitaux (CML) est la CAL spécifique tracée de l'actif sans risque jusqu'au portefeuille tangent : c'est la meilleure CAL possible compte tenu du marché.
La ligne caractéristique de sécurité (SCL) représente l'excédent de rendement attendu d'un titre par rapport au taux sans risque en fonction de l'excédent de rendement du marché ; sa pente est le bêta et son ordonnée à l'origine l'alpha. La Security Market Line (SML) montre la relation entre le rendement attendu d'un titre et son bêta ; elle aide à déterminer si un actif offre un rendement raisonnable au regard de son risque.
Malgré son élégance théorique, le MEDAF a été largement critiqué. La plus importante est la critique de Roll, selon laquelle le MEDAF n'est pas testable car le véritable portefeuille de marché ne peut jamais être observé.
Plusieurs mesures complètent la TMP : l'alpha (rendement excédentaire par rapport à un indice de référence), le ratio de Sharpe (performance ajustée au risque via l'écart-type), le ratio de Treynor (qui utilise le bêta plutôt que l'écart-type) et l'alpha de Jensen (rendement d'un portefeuille par rapport à celui prédit par le MEDAF).
La TMP utilise divers modèles d'optimisation, comme le modèle de Markowitz et le modèle de Treynor-Black. Ce dernier, hybride de gestion active et passive, propose un portefeuille combinant un indice de marché diversifié et quelques titres mal évalués identifiés par la gestion active.
La TMP constitue la base des modèles d'évaluation à l'équilibre : le MEDAF classique et ses extensions (MEDAF basé sur la consommation, MEDAF intertemporel, modèle à indice unique). Des modèles multifactoriels — modèle à trois facteurs de Fama-French, modèle à quatre facteurs de Carhart, théorie de l'évaluation par l'arbitrage (APT) — étendent le MEDAF en intégrant d'autres facteurs de risque systématiques.
La théorie post-moderne du portefeuille (TPMP) est une approche développée en réponse aux limites de la TMP. Sa contribution la plus connue est l'idée que la volatilité n'est pas toujours mauvaise : si elle fait progresser la valeur d'un portefeuille, c'est une « bonne » volatilité ; seule la volatilité à la baisse est pénalisante. C'est pourquoi la TPMP utilise le ratio de Sortino plutôt que le ratio de Sharpe.
Le ratio de Sortino ne tient compte que de la volatilité à la baisse, alors que le ratio de Sharpe intègre à la fois la volatilité à la hausse et à la baisse. La TPMP prend aussi en compte les « fat tails » : les rendements des actifs ne suivent pas une distribution normale, mais se regroupent autour de la moyenne avec de longues queues de valeurs aberrantes. Les événements extrêmes sont donc plus fréquents que ne le prévoit la loi normale, ce qui donne une image plus réaliste des risques et des bénéfices potentiels.
| Brokers | Plateformes | Notre avis | Site officiel |
|---|---|---|---|
 | MetaTrader 4 et 5 AvaOptions |  |  |
 | xStation 5 | | |
 | eToro | | |
 | IG, ProRealTime, MT4, L2 Dealer | | |
 | MetaTrader 4 et 5 ActivTrader, TradingView | | |
Le trading de CFD implique un risque de perte significatif, il ne convient donc pas à tous les investisseurs. 69 à 80% des comptes d'investisseurs particuliers perdent de l'argent en négociant des CFD.
La théorie moderne du portefeuille (TMP), présentée par Harry Markowitz en 1952, a introduit un nouveau paradigme dans la gestion des investissements. Elle repose sur l'idée que le risque et le rendement d'un investissement ne doivent pas être considérés isolément, mais évalués en fonction de leur impact sur l'ensemble du portefeuille.
C'est un outil qui aide à construire un portefeuille diversifié maximisant le rendement tout en minimisant le risque. Malgré ses limites — hypothèses parfois irréalistes, risque réduit à la volatilité — la TMP reste l'une des théories d'investissement les plus populaires et les plus utilisées aujourd'hui, et son prolongement post-moderne en corrige certaines faiblesses.


