Mis à jour le 14 août 2026 par l'Équipe de broker-cfd.fr
Une chambre de compensation agit comme un intermédiaire qui garantit le bon dénouement d'une transaction financière entre deux parties du marché. Cette définition peut paraître simple, mais en réalité une chambre de compensation est un maillon beaucoup plus complexe : si elle venait à faire défaut, les conséquences pourraient être désastreuses pour l'ensemble du système financier. C'est pourquoi ces infrastructures sont aujourd'hui étroitement encadrées par les régulateurs.
Dans ce guide, nous expliquons ce qu'est une chambre de compensation, comment elle fonctionne concrètement (novation, compensation, appels de marge, règlement-livraison), quels sont les grands acteurs européens comme LCH, Euronext Clearing et Euroclear, et comment la réglementation EMIR encadre leur activité.
Une chambre de compensation (clearing house en anglais) est une institution qui s'interpose entre l'acheteur et le vendeur pour sécuriser une transaction. Lorsqu'elle joue ce rôle, on parle de contrepartie centrale (CCP, pour Central Counterparty). Par un mécanisme appelé novation, elle devient l'acheteur de tous les vendeurs et le vendeur de tous les acheteurs. Chaque intervenant ne fait plus face à sa contrepartie initiale, mais à la chambre de compensation.
Son objectif principal est de réduire le risque de contrepartie, c'est-à-dire le risque qu'une des deux parties n'honore pas ses engagements. Pour cela, elle exige de ses membres des garanties financières (marges) et gère un fonds de défaillance mutualisé. Elle assure également la compensation des positions afin de réduire le nombre et le montant des flux à régler.
Les chambres de compensation ont été mises en place pour améliorer et rationaliser la compensation et le règlement des chèques au milieu du 19ème siècle, réduisant immédiatement le nombre de litiges et d'erreurs commises sur les transactions entre les institutions financières. Une grande partie de l'industrie des services financiers s'est fondée sur leurs services. Plus tard, dans les années 1920, leur rôle a commencé à évoluer avec l'essor des marchés de valeurs mobilières et de dérivés. Les marchés faisaient face à des volumes d'échanges croissants et avaient besoin d'un moyen de réduire le nombre de contrôles liés aux règlements, ainsi que le volume des fonds et de crédit nécessaires pour effectuer ces transactions.
Les chambres de compensation ont ensuite créé des lieux de conservation centraux des titres et des contreparties centrales (CCP) pour réduire le risque et garantir les échanges. Quelques années plus tard, les crises financières des années 1980 ont conduit à l'élaboration de contreparties centrales pour les titres d'État négociés de gré à gré sur le marché OTC. Ces épisodes ont mis en évidence les avantages des chambres de compensation, qui réduisent la paperasserie, le travail de back-office et le montant des fonds et de crédits nécessaires à leurs membres.
Après la crise de 2008, de nouvelles réformes financières ont profondément fait évoluer leur rôle. Aux États-Unis, la loi Dodd-Frank a rendu la compensation obligatoire pour la plupart des produits dérivés standardisés négociés de gré à gré. En Europe, le règlement EMIR a suivi la même logique. En rendant le passage par une contrepartie centrale obligatoire, ces réglementations ont renforcé le rôle central des chambres de compensation et réduit le risque systémique associé au marché des dérivés.
Entre le moment où un ordre est exécuté en bourse et celui où les titres et les espèces changent réellement de mains, la chambre de compensation orchestre plusieurs étapes. Voici le déroulement typique d'une opération compensée par une contrepartie centrale :
Une société de compensation est habituellement membre des principales bourses, ce qui lui permet de traiter des ordres et de trouver acheteurs et vendeurs en temps réel. La plupart des petites entreprises d'investissement n'exécutent pas elles-mêmes les opérations de compensation : elles passent par une société de compensation pour le compte de leurs clients. C'est également le cas de la plupart des courtiers en ligne.
Ces sociétés disposent d'un accès aux différentes plateformes des bourses et aux logiciels de trading, ce qui leur permet de placer les transactions de façon précise et efficace. Aux États-Unis, par exemple, le New York Stock Exchange (NYSE) fonctionne aujourd'hui sur une plateforme technologique unique appelée NYSE Pillar, qui a remplacé les anciens systèmes comme DirectPlus et SuperDOT. Le NASDAQ, entièrement électronique et sans salle des marchés physique, s'appuie de son côté sur son moteur d'appariement INET. Les sociétés de compensation ont accès aux systèmes d'échange de ces deux places.
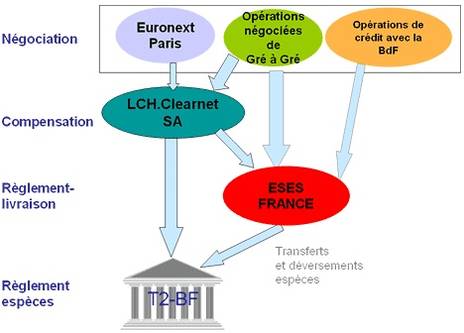
Pendant de nombreuses années, la chambre de compensation LCH.Clearnet SA (devenue simplement LCH SA) a joué le rôle de contrepartie centrale sur les marchés Euronext pour les actions, les produits dérivés et les obligations d'État françaises. LCH fait aujourd'hui partie du groupe LSEG (London Stock Exchange Group), qui a racheté en 2023 la participation d'Euronext dans LCH SA.
Un changement majeur est intervenu depuis : Euronext a décidé de rapatrier la compensation de ses marchés vers sa propre chambre, Euronext Clearing (l'ancienne CC&G italienne, basée à Rome). La migration s'est achevée en 2024 : les marchés au comptant ont basculé fin 2023, les dérivés sur matières premières en juillet 2024, puis les dérivés financiers le 17 septembre 2024. Depuis, Euronext Clearing est la contrepartie centrale de l'ensemble des marchés Euronext (Amsterdam, Bruxelles, Dublin, Lisbonne, Milan, Oslo, Paris et Athènes), ce qui en fait l'une des principales chambres de compensation d'Europe.
Concrètement, une chambre de compensation comme Euronext Clearing garantit le paiement et la livraison des titres et réduit ainsi les risques liés aux transactions qu'elle prend en charge, grâce à ses mécanismes de novation, d'appels de marge et de fonds de défaillance.
La compensation ne doit pas être confondue avec le règlement-livraison, qui constitue l'étape finale. En France, en Belgique et aux Pays-Bas, c'est ESES (Euroclear Settlement of Euronext-zone Securities), la plateforme du groupe Euroclear, qui assure le règlement et la livraison des titres selon les instructions transmises par la chambre de compensation.
Les transactions sur ces trois marchés sont dénouées sur un seul et même système, avec des comptes espèces en banque centrale. ESES facilite ainsi les opérations transfrontalières entre ces places et réduit les coûts de transaction. En résumé, la chambre de compensation gère le risque et calcule les soldes nets, tandis que le dépositaire central (comme Euroclear) procède au transfert effectif des titres et des espèces.
En Europe, les chambres de compensation sont encadrées par le règlement EMIR (European Market Infrastructure Regulation), entré en vigueur après la crise de 2008. Ce texte impose notamment la compensation obligatoire de nombreux dérivés de gré à gré via une contrepartie centrale agréée, ainsi que des exigences strictes en matière de marges, de fonds propres et de gestion des défaillances.
La réforme EMIR 3.0, entrée en vigueur fin 2024, vise à renforcer la résilience des infrastructures de compensation européennes et à réduire la dépendance de l'Union à l'égard des chambres situées hors de l'UE, notamment au Royaume-Uni. Sa mesure phare est l'obligation de compte actif (Active Account Requirement), applicable depuis juin 2025 : au-delà de certains seuils, les acteurs concernés doivent détenir et utiliser un compte auprès d'une chambre de compensation établie dans l'Union européenne pour certains dérivés de taux libellés en euros. L'objectif est de renforcer l'autonomie financière et la stabilité du marché européen.
Les contreparties centrales apportent une sécurité indéniable aux marchés, mais elles concentrent aussi une part importante du risque. Voici une synthèse de leurs principaux atouts et de leurs limites.
Les chambres de compensation sont devenues des infrastructures essentielles à la stabilité des marchés financiers. En s'interposant comme contreparties centrales, elles réduisent le risque, fluidifient les échanges et protègent l'ensemble du système contre les défaillances individuelles. En Europe, la montée en puissance d'Euronext Clearing et le renforcement du cadre EMIR illustrent une tendance de fond : consolider et sécuriser la compensation au plus près des marchés qu'elle dessert. Comprendre leur fonctionnement, c'est mieux saisir ce qui se passe réellement après avoir cliqué sur « acheter » ou « vendre » chez son courtier.


